住宅ローンの金利が0.6%上がって「えぐっ」。auじぶん銀行の金利交渉は断られ、借り換えを考え中です
2026年10月6日
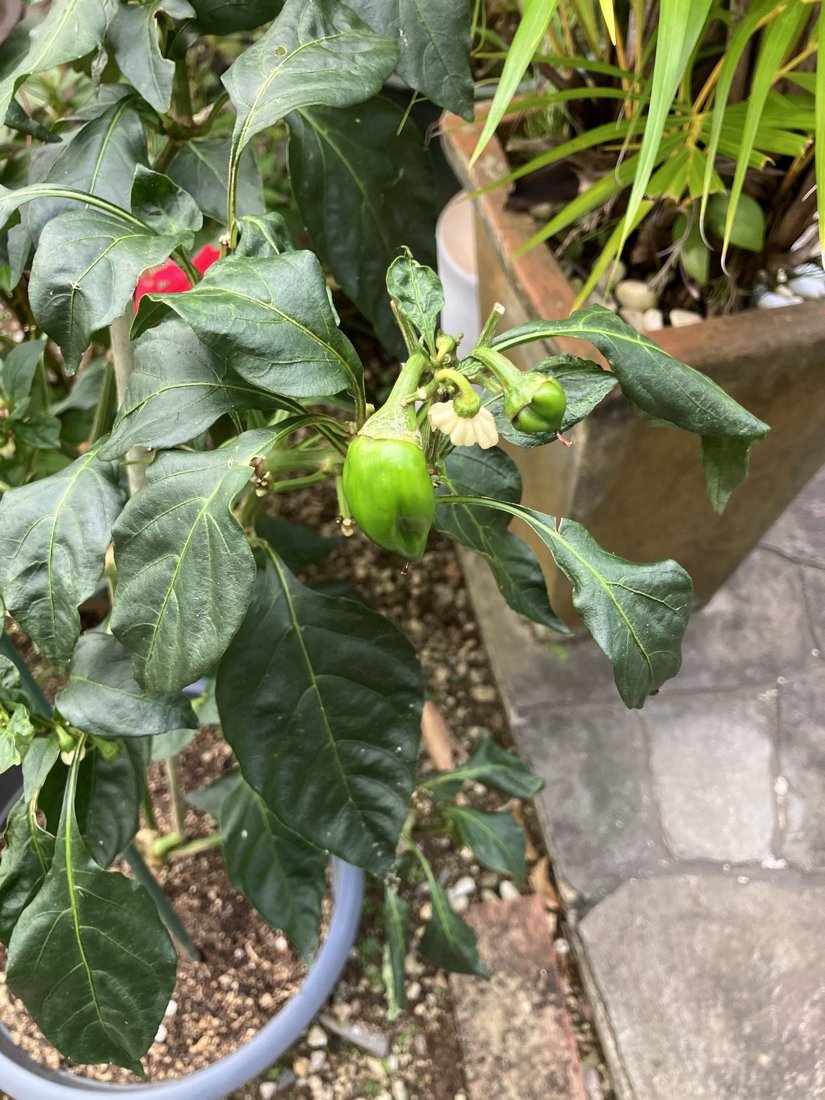
庭のピーマン。白い花も咲いていて、まだまだとれそうです
末っ子が夏休み前に学校から持ってきたピーマン。わが家の庭に来てから、もう15個は収穫しています!
さて、今日は住宅ローンの話です。皆さんも住宅ローン払ってますか?
わが家の住宅ローンは、auじぶん銀行の変動金利です。
この秋、「金利が上がります」というお知らせが届きました。
上がること自体は、ニュースで見ていたので知っていました。でも、新しい返済予定表を見たとき、思わず声が出ました。
「えぐっ」
毎月の返済額は同じ。なのに中身が入れかわっていた
わが家の金利は、12月から1.119% → 1.719%になります。0.6%の上昇です。
返済予定表を見ると、毎月の返済額は約13万円のまま変わりません。ほっとしかけたのですが、中身を見てびっくりしました。
| 今(1.119%) | 来年1月から(1.719%) | |
|---|---|---|
| 毎月の返済額 | 約13万円 | 約13万円 |
| 元金(借金が減る分) | 約8.9万円 | 約6.8万円 |
| 利息(銀行に払う分) | 約4万円 | 約6.1万円 |
払う額は同じなのに、利息が約2万円増えて、そのぶん借金の減りが遅くなる。毎月約13万円払って、半分近くが利息になってしまうんです。
変動金利には「5年ルール」「125%ルール」というものがあって、金利が上がってもすぐには返済額が変わらないようになっています。でもそれは、払う額が変わらないだけで、損をしていないわけではないんですよね。わが家の場合、2028年の見直しのときに、月々の返済がぐっと上がりそうです。
auじぶん銀行に金利交渉してみた
借り換えの前に、まずは今の銀行に相談してみることにしました。
電話をかけて、最初に話したのは夫です。でも、全然無理そうな雰囲気でした。担当の方は申し訳なさそうに、「下げることはできないんです」と。
それならと、電話を代わってもらって、私は新しい銀行に移るための手続きを淡々と聞きました。
・全額を返す(借り換える)ときは、2週間前までに連絡が必要
借り換えが1か月遅れると、利息が約2万円多くかかります。なので、できるだけ早く進めたいと思っています。
借り換え先の候補は、イオン銀行
実は家を買ったとき、イオン銀行の審査にも通っていました。そのときはauじぶん銀行の金利のほうが安かったので、auを選びました。
今はイオン銀行のほうが金利が低く(2026年10月で1.130%)、借り換えの仮審査に通ったので、本審査を申し込みました。
でも待って。イオン銀行も上がるのでは?
申し込んだあとで、ふと思いました。借り換えても、また1月から0.6%上がったら一緒なんじゃない?
調べてみると、イオン銀行の変動金利は5月と11月の年2回見直しがあります。9月に日銀がまた金利を上げたので、11月にイオン銀行も上がる可能性は高そうです。今の1.130%は、まだ上がる前の金利なんですよね。
借り換えには、手数料や登記の費用で約120万円かかります。これから先の値上げは、どの銀行にいても同じように来るので、借り換えで得をするのはauとイオンの「差」の分だけ。
| イオン銀行が11月に上がる幅 | auの1.719%と比べると |
|---|---|
| 0.25%くらい | 費用を引いても、まだ得 |
| 0.35%くらい | ほぼトントン |
| 0.5%以上 | 借り換え費用のぶん損 |
※今の金利がこの先も続くとして、ざっくり計算したものです。
なので、イオン銀行の11月の金利が出てから、借り換えるかどうか決めることにしました。本審査に通っても、契約するかどうかは自由です。
おわりに
住宅ローンは金額が大きいので、少し金利が上がるだけでも生活に響いてきます。
生活を豊かにするために家を買ったのに、そのローンが日々の生活をおびやかすのは本末転倒です。できる方法を見つけて、少しでも負担を軽くすることを考えていきたいです。
11月の金利が出たら、続きを書きますね。
わが家の固定費の見直しは、公務員辞めて、お金に困らない専業主婦になるためにやったことにも書いています🌱
読んでいただけたら、下のバナーをポチッと押していただけると、更新の励みになります🌱


← トップページへ戻る